Contul de profit și pierdere - performanța firmei
Structura Contului de profit și pierdere
Section titled “Structura Contului de profit și pierdere”Prezentarea Contului de profit și pierdere poate să difere în funcție de scopul analizei și a gradului de detaliu dorit, însă întotdeauna va conține aceleași elemente: Venituri, Cheltuieli și Rezultate.
Pentru o mai bună înțelegere a surselor generatoare de valoare în companie am segmentat prezentarea Veniturilor și Cheltuielilor în funcție de activitățile desfășurate de companie: Activitatea operațională și Activitatea financiară, după cum urmează:
-
Activitatea operațională
Venituri operaționale —Valoarea generată de firmă din activitățile operaționale, fără a lua în considerare veniturile generate din activități de finanțare.
Cheltuieli operaționale —Consumul de valoare în scopul desfășurării activităților operaționale, fără a lua în considerare cheltuielile activităților de finanțare.
Depreciere și amortizare —Ajustarea valorii Activelor sau a Provizioanelor - poate fi pozitivă sau negativă în funcție de sensul ajustării.
Rezultat operațional —Valoarea generată (profit) sau pierdută (pierdere) din activitățile operaționale, după deducerea deprecierii și amortizării.
-
Activitatea financiară
Venituri financiare —Resursele generate din activitatea de natură financiară - dobânzi încasate, diferențe pozitive de curs, disconturi obținute.
Cheltuieli financiare —Consumul de resurse legat de finanțarea operațiunilor sau investițiilor - dobânzi plătite, diferențe nefavorabile de curs.
Rezultat financiar —Valoarea generată (profit) sau pierdută (pierdere) din activitățile de finanțare ale firmei.
-
Rezultatul firmei
Rezultat operațional —Rezultatul activităților operaționale din pasul 1 - poate fi profit (pozitiv) sau pierdere (negativ).
Rezultat financiar —Rezultatul activităților financiare din pasul 2 - tipic negativ la firmele care se finanțează bancar.
Impozitul pe profit / venit —Taxa datorată conform regimului fiscal aplicabil firmei - calculată pe profit (16%) sau pe venituri (microîntreprinderi).
Rezultat net —Profit net sau Pierdere netă - valoarea finală atribuibilă acționarilor/asociaților. Rațiunea de existență a oricărei firme comerciale.
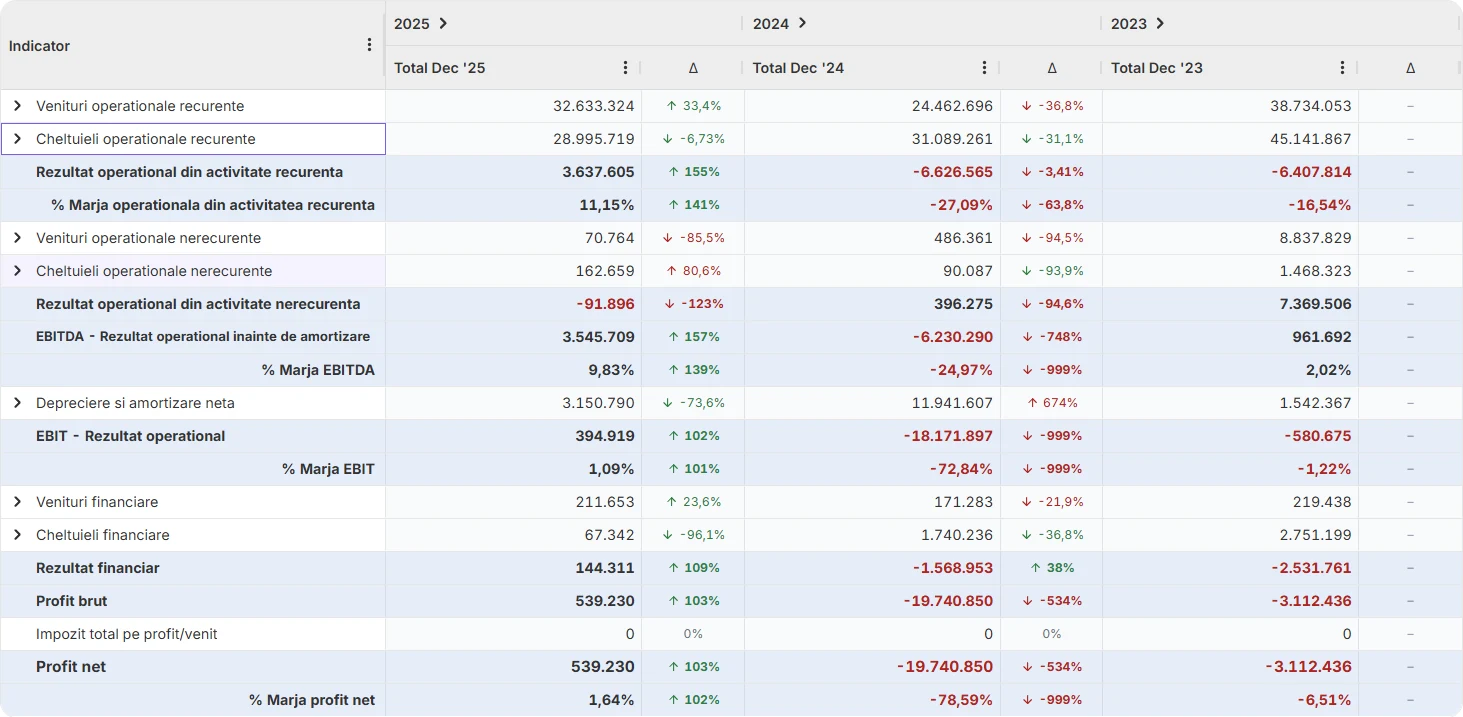
Prezentare Cont de profit și pierdere cu Finlight
Section titled “Prezentare Cont de profit și pierdere cu Finlight”Așa apare Contul de profit și pierdere în platformă: structurat pe rezultate intermediare (operațional, EBITDA, EBIT), cu marje calculate automat și variație procentuală de la un an la altul.